


Zoya - Halal Investing App
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 2.0.59
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- Investroo Inc.
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
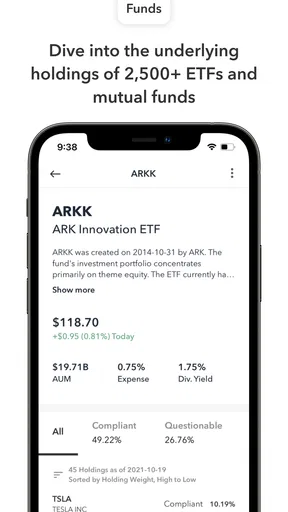
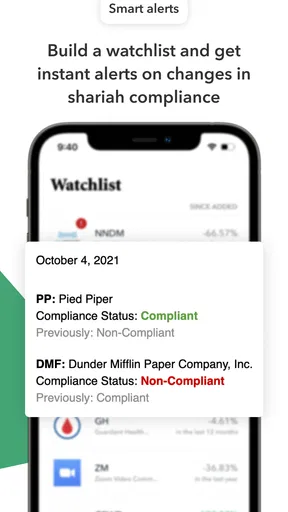
 ანალიზის ავტორი AppCompare
ოჯახში ინვესტიციებზე საუბარი ხშირად იწყება ერთი პრაქტიკული კითხვით: როგორ მოვძებნოთ ისეთი აქციები ან ETF-ები, რომელთა შესაბამისობა შარიათის პრინციპებთან ჩვენთვის მისაღებია? ამ კითხვაზე პასუხის გასარკვევად მე გამოვცადე Zoya - Halal Investing App. ეს ფინანსური აპლიკაცია განკუთვნილია შარიათის შესაბამისი ინვესტირების შესასწავლად, პორტფელის დასაკვირვებლად და ზაქათის გათვლის საქმეში დასახმარებლად. ჩემი აზრით, მისი მთავარი ღირებულება ისაა, რომ რელიგიური კრიტერიუმების განხილვას საინვესტიციო ყოველდღიურობას უკავშირებს და ამით გადაწყვეტილების მიღებას უფრო ორგანიზებულს ხდის.
საერთო მოწყობილობაზე გამოყენება და პირადი საზღვრები
თუ სახლში რამდენიმე ადამიანს ერთი ტელეფონი ან პლანშეტი აქვს, ფინანსურ აპლიკაციასთან დაკავშირებული პირველი საკითხი პირადი სივრცეა. ასეთი მოწყობილობის გაზიარება თავისთავად არ ნიშნავს, რომ პორტფელის ინფორმაცია ოჯახის ყველა წევრისთვის უნდა იყოს ხელმისაწვდომი. მე Zoya-ს პირად ფინანსურ სამუშაო სივრცედ მივიჩნევდი: ინვესტიციების ნახვა, მათი შესაბამისობის შესწავლა და ზაქათზე ფიქრი კონკრეტული მომხმარებლის საქმეა და არა საერთო საოჯახო ეკრანის გასართობი ნაწილი.
ამიტომ, თუ მოწყობილობას სხვებიც იყენებენ, კარგი ჩვევაა აპლიკაციიდან դուրս გასვლისა և ტელეფონის առանձին օգտատիրոջ ანგარიშների նման சாதாரண պաշտպանების հնարավորობის გამოყენება, եթե ისინი თქვენს მოწყობილობაზე կան. აქ მნიშვნელოვანია არ აურიოთ პრაქტიკული ჩვევა აპლიკაციის ფუნქციასთან. მე არ ვვარაუდობ, რომ Zoya-ს ოჯახის წევრებისთვის ცალკე პროფილები ან მშობლის კონტროლი აქვს; გაზიარებული მოწყობილობის წესები მომხმარებელმა თავად უნდა მოაწყოს.
ეს განსხვავება განსაკუთრებით გამოსადეგია პარტნიორებისთვის, რომლებიც ფინანსურ მიზნებს ერთად განიხილავენ, მაგრამ საკუთარ საინვესტიციო ანგარიშებს ცალ-ცალკე მართავენ. ერთ ადამიანს შეუძლია სახლში საერთო საუბრისთვის კვლევის შედეგი აჩვენოს, თუმცა ანგარიშის დეტალები და გადაწყვეტილების პასუხისმგებლობა მის პირად სივრცეში დატოვოს. ამ მიდგომით აპლიკაცია შეიძლება ოჯახის ფინანსურ დისკუსიაში მონაწილე ინსტრუმენტი იყოს ისე, რომ ყველას ერთი ანგარიში ან ერთნაირი როლი არ მიეწეროს.
დაწყება პირადი მიზნის გარკვევით
რეგისტრაციამდე მე ჯერ განვსაზღვრავდი, კონკრეტულად რისთვის მინდა აპლიკაციის გამოყენება. მხოლოდ აქციების შარიათთან შესაბამისობის გადამოწმება მსურს, უკვე არსებული პორტფელის თვალყურის დევნება, ETF-ების განხილვა თუ ზაქათისთვის საჭირო ინფორმაციის მოწესრიგება? ამ კითხვაზე პასუხი მნიშვნელოვანია, რადგან ერთი და იგივე ინსტრუმენტი სხვადასხვა მომხმარებელს სხვადასხვა სამუშაოსთვის სჭირდება. მიზნის წინასწარ ჩამოყალიბება მეხმარება, რომ ეკრანებზე გადასვლისას ყურადღება მთავარ ამოცანაზე შევინარჩუნო.
დამწყებს ვურჩევდი, ჯერ ერთი კონკრეტული საინვესტიციო იდეა შეისწავლოს და არა ერთდროულად მრავალი კომპანიის სია გახსნას. ასე უფრო ადვილია გაიგო, რას ნიშნავს შენთვის შესაბამისობის შეფასება და როდის გჭირდება დამატებითი კვლევა. გამოცდილ მომხმარებელს კი შეუძლია აპლიკაცია უკვე არსებული პორტფელის პერიოდული გადახედვის პროცესში ჩართოს. ორივე შემთხვევაში Zoya-ს სასარგებლო როლი ინფორმაციის დალაგებაა და არა მომხმარებლის ნაცვლად ყიდვის გადაწყვეტილების მიღება.
მნიშვნელოვანი საზღვარია ისიც, რომ შესაბამისობის შემოწმება არ უდრის ინვესტიციის ხარისხის სრულ შეფასებას. თუ რომელიმე აქცია ან ETF შარიათის კრიტერიუმებს აკმაყოფილებს, ეს თავისთავად არ გეუბნება, შეესაბამება თუ არა ის შენს რისკის ტოლერანტობას, მიზნის ვადას ან ფინანსურ მდგომარეობას. მე შედეგს გადაწყვეტილების პროცესის ერთ ნაწილად გამოვიყენებდი: ჯერ ვამოწმებ შესაბამისობის საკითხს, შემდეგ კი ცალკე ვაფასებ, რატომ მინდა ამ აქტივის ფლობა და რა შეიძლება მოხდეს, თუ მისი ფასი შეიცვლება.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
ოჯახში კოორდინაცია ანგარიშების შერევის გარეშე
რეალისტური ყოველდღიური მაგალითი ასეთია: ორი პარტნიორი საღამოს ბიუჯეტსა და დანაზოგზე საუბრობს, ერთ-ერთი კი Zoya-ში კონკრეტულ აქციას ამოწმებს. მათ შეუძლიათ ერთად განიხილონ, რატომ არის შარიათთან შესაბამისობა მნიშვნელოვანი და რა დამატებითი კითხვები უნდა დასვან, მაგრამ ეს არ ნიშნავს, რომ ორივემ ერთი ანგარიშით უნდა ისარგებლოს ან სხვისი საინვესტიციო არჩევანი საკუთარ გადაწყვეტილებად მიიღოს. მე ასეთ დროს ეკრანის გაზიარებას მხოლოდ განხილვის საშუალებად გამოვიყენებდი და საბოლოო ქმედებას შესაბამის ანგარიშზე პასუხისმგებელ ადამიანს დავუტოვებდი.
ეს მიდგომა განსაკუთრებით კარგია მაშინ, როცა ოჯახის წევრებს ფინანსური ცოდნის განსხვავებული დონე აქვთ. ერთმა შეიძლება შეისწავლოს აქციების და ETF-ების შესაბამისობის საკითხი, მეორემ კი შეახსენოს, რომ ოჯახს მოკლევადიანი ხარჯებისთვის ხელმისაწვდომი თანხაც სჭირდება. Zoya ამ საუბარს კონკრეტულ საინვესტიციო თემაზე ამყარებს, მაგრამ ოჯახის ბიუჯეტს ან საერთო ფინანსურ გეგმას თავისით არ ადგენს. ამ შეზღუდვის გათვალისწინება თავიდან აგარიდებთ იმ მოლოდინს, რომ ერთი აპლიკაცია ყველა საოჯახო ფინანსურ პროცესს მოაგვარებს.
ჩემი პრაქტიკული რჩევაა, წინასწარ შეთანხმდეთ, რა შეიძლება განიხილოთ ერთად და რა რჩება პირად ანგარიშთან დაკავშირებულ ინფორმაციად. მაგალითად, შეგიძლიათ ერთმანეთს უთხრათ, რომელი აქტივის შესაბამისობა გადაამოწმეთ და რა კითხვა გაგიჩნდათ, ისე რომ სხვას თქვენი ანგარიშის მართვის უფლება არ მიეცეს. ასეთი საზღვარი ნდობას არ ამცირებს; პირიქით, პასუხისმგებლობას გასაგებს ხდის. Zoya-г хэрэглэхдээ ეს განსხვავება განსაკუთრებით მნიშვნელოვანია, რადგან აპლიკაცია პორტფელის თემას ეხება და არა მხოლოდ ზოგად საგანმანათლებლო მასალას.
ასაკი, ნდობა და ინფორმირებული გადაწყვეტილება
აპლიკაცია შეფასებულია 3+, თუმცა ეს ასაკობრივი აღნიშვნა ფინანსური გადაწყვეტილებების მიღების რეკომენდაციად არ უნდა წავიკითხოთ. ბავშვს შეუძლია ზრდასრულთან ერთად ნახოს, როგორ საუბრობენ ოჯახში ინვესტირების ეთიკურ კრიტერიუმებზე, მაგრამ აქციების ან ETF-ების შეძენა სხვა საკითხია და ზრდასრულის გააზრებულ პასუხისმგებლობას მოითხოვს. მე ასაკობრივ ნიშანს მხოლოდ კონტენტის კლასიფიკაციის ნიშნად გავიგებდი და არა იმის მტკიცებულებად, რომ პატარა მომხმარებელი დამოუკიდებლად უნდა მართავდეს ინვესტიციებს.
ნდობის საკითხში სასარგებლოა, რომ ოჯახის წევრებმა განასხვაონ აპლიკაციის მიერ მოწოდებული შესაბამისობის ინფორმაცია და რელიგიური თუ ფინანსური საბოლოო მსჯელობა. მომხმარებელს შეიძლება ჰქონდეს განსხვავებული შეხედულება, როგორ განმარტოს კონკრეტული საკითხი, ამიტომ აპლიკაციის შედეგი ყველასთვის ერთნაირი პირადი დასკვნის შემცვლელი ვერ იქნება. მე მას კვლევის დამხმარედ მივიჩნევდი და იმ შემთხვევაში, როცა კონკრეტული აქტივის შესახებ მნიშვნელოვანი ეჭვი რჩება, დამატებით სანდო ცოდნას მოვიძიებდი, ვიდრე მხოლოდ ერთი ეკრანის პასუხზე დავეყრდნობოდი.
ეს განსაკუთრებით ეხება ზაქათს. აპლიკაციაში ზაქათის თემის არსებობა სასარგებლოა, რადგან მომხმარებელს პორტფელის განხილვისას ამ ვალდებულების გახსენებაში ეხმარება. მაგრამ ზაქათის ოდენობისა და წესების გააზრება შეიძლება პირად გარემოებებზე იყოს დამოკიდებული. ამიტომ მე შედეგს საწყის სამუშაო მასალად გამოვიყენებდი, საჭიროების შემთხვევაში კი საკუთარ გამოთვლებსა და რელიგიურ განმარტებებს შევადარებდი. ასე აპლიკაცია რჩება ორგანიზების საშუალებად და არა ავტომატურ ავტორიტეტად, რომელიც ყველა ინდივიდუალურ შემთხვევას წყვეტს.
რა ტიპის მომხმარებელს დაეხმარება მეტად
ჩემი აზრით, Zoya ყველაზე გამოსადეგია იმ ადამიანისთვის, რომელსაც შარიათთან შესაბამისობის გათვალისწინებით აქციებსა და ETF-ებში ინვესტირება სურს და კვლევის პროცესის ერთ ადგილას მოწესრიგება ეხმარება. ის განსაკუთრებით მოსახერხებელი შეიძლება იყოს დამწყებისთვის, რომელიც ჯერ არჩევანის გაკეთებას სწავლობს და სურს, შესაბამისობის საკითხი მხოლოდ შემთხვევითი ძიებით არ გადაამოწმოს. ასევე პრაქტიკულია უკვე ინვესტირებული მომხმარებლისთვის, რომელსაც პორტფელის დათვალიერება და ზაქათთან დაკავშირებული საკითხების გახსენება სჭირდება.
თუ თქვენი მთავარი ამოცანა ყოველდღიური ბიუჯეტის შედგენა, საბანკო ოპერაციების მართვა ან ყველა ტიპის აქტივის სრულფასოვანი ფინანსური ანალიზია, Zoya-სგან ამ ყველაფრის შესრულებას არ მოველოდი. ეს შარიათის შესაბამის ინვესტირებაზე ორიენტირებული ფინანსური აპლიკაციაა და არა ყველა ფინანსური საჭიროების შემცვლელი. ამ განსხვავების ცოდნა არჩევანს უფრო მარტივს ხდის: ვისაც შესაბამისობის კვლევა სჭირდება, მისთვის მიზანი მკაფიოა; ვისაც მხოლოდ ხარჯების აღრიცხვა სურს, ჩვეულებრივი ბიუჯეტირების საშუალება უფრო პირდაპირი არჩევანი იქნება.
აპლიკაცია შემუშავებულია Investroo Inc.-ის მიერ, უფასოა ჩამოსატვირთად და აქვს შიდა შესყიდვები. ეს ნიშნავს, რომ ჩამოტვირთვის უფასო შესაძლებლობა ავტომატურად არ იძლევა გარანტიას, რომ გამოყენების ყველა დამატებითი ნაწილი უფასო იქნება. ჩემს ადგილას, სანამ აპლიკაციაში დიდ დროს დავხარჯავდი, ჯერ თავად შევამოწმებდი, აკმაყოფილებს თუ არა ძირითადი სამუშაო პროცესი ჩემს საჭიროებას და მხოლოდ ამის შემდეგ გადავწყვეტდი, მჭირდება თუ არა რაიმე ფასიანი დამატება. შიდა შესყიდვების ფასი თითოეულ საქონელზე 14,00 ₾-დან 424,00 ₾-მდეა, ამიტომ შეძენამდე კონკრეტული შეთავაზების ყურადღებით ნახვა გონივრულია.
როგორ ჯდება ჩვეულებრივ საინვესტიციო ინსტრუმენტებთან
საინვესტიციო პლატფორმა ხშირად აქტივების ყიდვა-გაყიდვასა და ანგარიშის მართვაზეა აგებული, ხოლო ფინანსური ინფორმაციის ზოგადი წყარო შეიძლება კომპანიის შესახებ ბევრ მასალას აჩვენებდეს, მაგრამ შარიათთან შესაბამისობა მის მთავარ მიმართულებად არ ჰქონდეს. Zoya-ს არჩევის მიზეზი სწორედ ეს უფრო კონკრეტული ფოკუსია: ის აქციებისა და ETF-ების შესაბამისობის საკითხს პორტფელისა და ზაქათის თემებთან აკავშირებს. ამიტომ მე მას ჩვეულებრივი ბროკერის პირდაპირ შემცვლელად კი არა, იმ კვლევით ფენად განვიხილავდი, რომელიც საინვესტიციო გადაწყვეტილებამდე მჭირდება.
თუ უკვე იყენებთ ბროკერის აპლიკაციას, ყველაზე პრაქტიკული შედარება იქნება არა „რომელი ერთია უკეთესი“, არამედ „რომელი რისთვის მჭირდება“. ბროკერი შეიძლება შესყიდვის შესრულებისა და ანგარიშის ყოველდღიური მართვისთვის გამოგადგეთ, Zoya კი შარიათის შესაბამისობისა და პორტფელის განხილვისთვის. ამ ორ როლს ერთმანეთში ნუ აურევთ: შესაბამისობის შედეგი არ ნიშნავს, რომ თავად აპლიკაცია თქვენთვის ინვესტიციას ყიდულობს ან ყველა საინვესტიციო გადაწყვეტილებას იღებს. ასეთი დაყოფა მომხმარებელს ეხმარება, თითოეული ხელსაწყო თავის რეალურ დანიშნულებას მოარგოს.
ზოგადი საძიებო სისტემით ან ცალკეული ვებგვერდებით ინფორმაციის მოძიება შესაძლებელია, მაგრამ მაშინ მომხმარებელს ხშირად თავად უწევს წყაროების შეკრება და სხვადასხვა აქტივზე ერთი და იმავე ტიპის კითხვების გამეორება. Zoya-ს უპირატესობა ჩემთვის ამ თემების მიზანმიმართულად თავმოყრაა. ამასთან, ერთი სპეციალიზებული წყაროს გამოყენება არ ნიშნავს, რომ სხვა კვლევა საჭირო აღარ არის. თუ კომპანიის საქმიანობა რთულია ან შედეგი თქვენთვის მოულოდნელია, დამატებითი წყაროების შედარება უფრო ფრთხილი მიდგომაა, ვიდრე სწრაფი დასკვნა.
ყოველდღიური სამუშაო პროცესი, რომელიც ზედმეტ რისკს ამცირებს
მე აპლიკაციას ყოველდღე ფასების დევნისთვის არ გამოვიყენებდი. უფრო სასარგებლო ჩვევაა პერიოდულად, тодор երբ უკვე გეგმავთ პортфельის განხილვას, რამდენიმე აქტივის სტატუსის გადამოწმება და შეკითხვების ჩანიშვნა. მაგალითად, თუ ოჯახის დანაზოგის ნაწილის ინვესტირებაზე მსჯელობთ, ჯერ ცალკე ჩამოწერეთ, რა თანხა არ გჭირდებათ მოკლე პერიოდში, რა რისკს იღებთ და რომელი აქტივების შესაბამისობა გსურთ შეისწავლოთ. შემდეგ Zoya-ს გამოყენება ამ კვლევის კონკრეტულ ნაბიჯად აქციეთ და არა იმპულსური ყიდვის საბაბად.
კიდევ ერთი პრაქტიკული ხერხია პორტფელის განხილვისას აქტივების ჯგუფებად დაყოფა: უკვე ფლობთ, მხოლოდ აკვირდებით თუ ჯერ საერთოდ არ შეგისწავლიათ. ასეთი დაყოფა ხელს უშლის იმ შეცდომას, როცა ნანახი კომპანიის სახელი ავტომატურად შესაძენ რეკომენდაციად აღიქმება. აპლიკაციის შესაბამისობის ინფორმაცია შეიძლება ამ სამუშაოს ერთ ნაწილში დაგეხმაროთ, მაგრამ თქვენი მიზანი და გადაწყვეტილების მიზეზი თავად უნდა გესმოდეთ. მე ყოველი განხილვის შემდეგ საკუთარ თავს ვკითხავდი: „ეს აქტივი რატომ მაინტერესებს და რა დამატებითი ინფორმაცია მჭირდება?“
ზაქათთან დაკავშირებული სამუშაოც წინასწარ დაგეგმვას მოიგებს. წლის ბოლოს ყველაფრის ერთბაშად გახსენების ნაცვლად, პორტფელის პერიოდული გადახედვა და საჭირო ინფორმაციის მოწესრიგება ბევრად ნაკლებად დამაბნეველია. Zoya ამ პროცესში შეიძლება შეგახსენებდეთ, რომ ინვესტიციების გარდა ზაქათის საკითხიც გასათვალისწინებელია. თუმცა, თუ თქვენი აქტივების შემადგენლობა რთულია ან ოჯახის წევრებს განსხვავებული ანგარიშები აქვთ, შეინარჩუნეთ ჩანაწერები ისე, რომ თითოეული ადამიანის მდგომარეობა ცალკე გაირჩეს; საერთო საუბარი არ უნდა გადაიქცეს ერთმანეთის ქონების არაზუსტ შერევად.
სად ჩნდება ხახუნი და როდის სჯობს სხვა გზა
სპეციალიზებული აპლიკაციის მთავარი კომპრომისი მისი ვიწრო დანიშნულებაა. ის, რაც შარიათის შესაბამის ინვესტირებაზე კონცენტრირებულ ადამიანს სასარგებლო ფილტრად ეჩვენება, შეიძლება ნაკლებად გამოსადეგი იყოს მომხმარებლისთვის, რომელსაც ერთი უნივერსალური ფინანსური აპლიკაცია სჭირდება. თუ თქვენთვის მნიშვნელოვანი ამოცანაა төсбюджეტის სრული მართვა, зээлების ან ყოველდღიური საბანკო खर्चების վերահսկება, ცალკე მიზნობრივი ინსტრუმენტი უფრო მოსახერხებელი იქნება. Zoya-ს დაყენება ამ საჭიროებებს თავისით არ მოაგვარებს, ამიტომ მისი დამატება მხოლოდ იმ შემთხვევაში ღირს, თუ შესაბამისობისა და პორტფელის თემები ნამდვილად გაქვთ.
სხვა შესაძლო სირთულე მოლოდინია, რომ მარტივი ეკრანი რთულ ფინანსურ კითხვასაც მარტივ პასუხად აქცევს. ინტუიციური ნავიგაცია დამწყებს ეხმარება, მაგრამ ადვილად გასაგები დიზაინი არ აუქმებს ინვესტირების რისკს. მე განსაკუთრებით ფრთხილად ვიქნებოდი მაშინ, როცა მომხმარებელი მხოლოდ „შესაბამისია“ ნიშნულს ხედავს და ამით აქტივის მომავალი შედეგის შესახებ ზედმეტად დარწმუნებული ხდება. რელიგიური შესაბამისობა და ფინანსური მომგებიანობა სხვადასხვა კითხვებია; მათი ერთმანეთში არევა ამ აპლიკაციის არასწორი გამოყენების ყველაზე რეალური საფრთხეა.
ასევე გასათვალისწინებელია, რომ ოჯახის კოორდინაციისთვის აპლიკაცია თავისთავად საერთო მართვის სისტემას არ ქმნის. თუ რამდენიმე ადამიანს სურს ერთობლივი პორტფელის განხილვა, წინასწარ უნდა განსაზღვრონ, ვის ეკუთვნის თითოეული ანგარიში და ვინ იღებს საბოლოო გადაწყვეტილებას. ვისაც ერთობლივი ოჯახური ფინანსების სამართავად სპეციალური საერთო სივრცე სჭირდება, შეიძლება სხვა, სწორედ ამ მიზნისთვის შექმნილი საშუალება ეძებოს და Zoya მხოლოდ შესაბამისობის კვლევისთვის გამოიყენოს. ეს არ არის ნაკლი ყველა მომხმარებლისთვის; უბრალოდ, მისი სპეციალიზაციის ბუნებრივი ზღვარია.
ჩემი შეფასებით, დამწყებსაც შეუძლია აპლიკაციით სარგებლობა, ოღონდ სწავლა და გადაწყვეტილების მიღება ერთმანეთისგან უნდა განასხვაოს. თუ უკვე გაქვთ საინვესტიციო გამოცდილება, შეგიძლიათ უფრო მიზანმიმართულად გამოიყენოთ პორტფელის თვალიერებისა და აქტივების შემოწმებისთვის. ხოლო თუ ინვესტირების საფუძვლები ჯერ არ იცით და ელით, რომ აპლიკაცია გეტყვით, რა უნდა იყიდოთ, ჯერ საბაზისო ფინანსური ცოდნის მიღება იქნება უკეთესი ნაბიჯი. Zoya კვლევაში გეხმარებათ; თქვენი მიზნების, რისკისა და დროის ჰორიზონტის განსაზღვრას კი მომხმარებელი ვერ გადააბარებს.
ჩამოტვირთვამდე და გამოყენებისას გასათვალისწინებელი
აპლიკაცია უფასოა, თუმცა შიდა შესყიდვები შეიძლება შეგხვდეთ; ამიტომ ფასიან ფუნქციაზე გადაწყვეტილება მხოლოდ მაშინ მიიღეთ, როცა ზუსტად იცით, რაში გჭირდებათ. უფასო ჩამოტვირთვა არ ნიშნავს, რომ ყველა შესაძლებლობა ერთნაირად ხელმისაწვდომია დამატებითი ხარჯის გარეშე. მე ჯერ ძირითადი გამოყენების გზას გავივლიდი: მოვძებნიდი ჩემთვის მნიშვნელოვან საინვესტიციო საკითხს, შევაფასებდი, რამდენად გასაგებია ინფორმაცია და რამდენად ერგება აპლიკაცია ჩემს ажлын ընթացքին. თუ այդ փորձից հետո დამატებითი შესაძლებლობა воқեალურად օգտակար ჩანს, მაშინ նոր განვიხილავდი შესყიდვას.
ტექნიკური თავსებადობაც წინასწარ გადაამოწმეთ: მინიმალური მოთხოვნა Android 8.0-ია. ეს მნიშვნელოვანია, თუ აპლიკაციის დაყენებას ძველ ტელეფონზე ან საერთო საოჯახო მოწყობილობაზე აპირებთ. მიმდინარე ვერსია 2.0.59-ია, ხოლო გამოშვების თარიღი 2023 წლის 11 დეკემბერია. მისი 100 ათასზე მეტი ინსტალაცია აჩვენებს, რომ აპლიკაციას მომხმარებლები იყენებენ, თუმცა პოპულარობა პირადად თქვენთვის შესაბამისობის, სანდოობისა და მოხერხებულობის გარანტია არ არის. მე გადაწყვეტილებას მაინც საკუთარ საჭიროებებზე და გამოყენების გამოცდილებაზე დავაფუძნებდი.
თუ ოჯახის წევრი აპლიკაციას პირველად ცდის, უმჯობესია ერთად განიხილოთ არა მხოლოდ ღილაკები, არამედ ისიც, რას ნიშნავს მიღებული ინფორმაცია და რა არ უნდა დავასკვნათ მისგან. მაგალითად, შესაბამისობის შემოწმება შეიძლება იყოს კვლევის დასაწყისი, მაგრამ არა ყიდვის ბრძანება; პორტფელის ნახვა კი არ ნიშნავს, რომ ყველა ოჯახის წევრს ანგარიშზე წვდომა უნდა ჰქონდეს. ამ განსხვავებების ახსნა უფრო სასარგებლოა, ვიდრე აპლიკაციის უბრალოდ ჩვენება, რადგან მომხმარებელს დამოუკიდებელი და ფრთხილი გადაწყვეტილების მიღებაში ეხმარება.
პირველი შთაბეჭდილებისას ჩამოტვირთვისა და რეგისტრაციის გამოცდილება მარტივი მომეჩვენა. აპლიკაციის გამოყენებისას კი მთავარი საკითხი ის არის, რამდენად სწორად მოარგებთ მის ფუნქციებს საკუთარ მიზანს. თუ თქვენთვის მნიშვნელოვანი ნაბიჯი შარიათის შესაბამისი აქტივების მოძიება է, Zoya კონკრეტულ მიმართულებაში ყურადღებას ამახვილებს; თუ սպասում եք, რომ այն ամբողջ ფინანსურ ცხოვრებას կմართავს, მოლოდინი չափազանց ფართო იქნება. ეს განსხვავება თავიდანვე გააზრება ეხმარება მომხმარებელს, აპლიკაციით კმაყოფილება რეალისტურად შეაფასოს.
ჩემი საერთო შთაბეჭდილება
Zoya-ის ჩამოტვირთვა მარტივი იყო როგორც Android-ისთვის, ასევე iOS-ისთვის. აპლიკაცია მარტივად ინსტალირდება და რეგისტრაციის პროცესიც სწრაფია. პირველივე შესვლისას იგრძნობთ, რომ ინტერფეისი მომხმარებელზე ორიენტირებულია და ძალიან ინტუიციური.
ფუნქციების მრავალფეროვნება
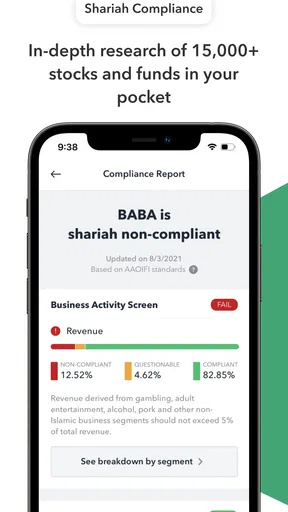
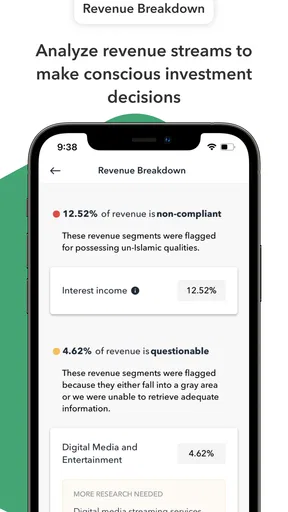
ერთი რაც ნამდვილად მომეწონა Zoya-ში არის მისი მრავალფეროვანი ფუნქციები. აპლიკაცია გაძლევთ შესაძლებლობას, სწრაფად და მარტივად გაარკვიოთ ინვესტიციების შარიათის შესაბამისობა. გარდა ამისა, აპლიკაცია გაწვდით ინფორმაციას სხვადასხვა ინვესტიციების შესახებ, რაც ძალიან სასარგებლოა დამწყებთათვის.
ზოიას ერთ-ერთი უმნიშვნელოვანესი ფუნქცია არის მისი ალგორითმი, რომელიც მუდმივად ამოწმებს და აანალიზებს კომპანიების საქმიანობას. ეს ნიშნავს, რომ თქვენ შეგიძლიათ დარწმუნებული იყოთ, რომ თქვენი ინვესტიციები შეესაბამება ისლამურ პრინციპებს.
მომხმარებლის გამოცდილება
მომხმარებლის გამოცდილება ნამდვილად სასიამოვნოა. აპლიკაციის დიზაინი მარტივი და ლამაზი, რაც მას უფრო მიმზიდველს ხდის. ნავიგაცია ძალიან მარტივია, რაც განსაკუთრებით მნიშვნელოვანია ახალ მომხმარებლებისთვის, რომლებიც ჯერ კიდევ ეცნობიან ინვესტირების სამყაროს.
გარდა ამისა, აპლიკაცია გაწვდით სხვადასხვა რჩევებსა და რეკომენდაციებს, რაც ძალიან სასარგებლოა. თქვენ შეგიძლიათ ადვილად მიხვდეთ, როგორ უნდა დაიწყოთ ინვესტირება და რა უნდა გაითვალისწინოთ.
ვისთვის არის კარგი არჩევანი
საერთო ჯამში, Zoya - Halal Investing App ნამდვილად ღირს გასინჯვა, თუ თქვენ დაინტერესებული ხართ შარიათის შესაბამისი ინვესტირებით. მისი ინტუიციური ინტერფეისი და მრავალფეროვანი ფუნქციები მას იდეალურ პარტნიორად ხდის ინვესტირების გზაზე. არ აქვს მნიშვნელობა, დამწყები ხართ თუ გამოცდილი ინვესტორი, ზოია აუცილებლად გამოგადგებათ.
ასე რომ, თუ ჯერ არ გაგისინჯავთ, გირჩევთ გადმოწეროთ Zoya და თავად ნახოთ მისი შესაძლებლობები. წარმატებები ინვესტირების გზაზე!
პლუსები
- მარტივი და ინტუიტიური ინტერფეისი.
- მრავალფეროვანი ინვესტიციის შესაძლებლობები.
- ხალალ სერტიფიცირებული ფინანსური ინსტრუმენტები.
- მონაცემთა უსაფრთხოების მაღალი დონე.
- კლიენტთა მხარდაჭერა 24/7.
მინუსები
- ხელმისაწვდომია მხოლოდ ინგლისურ ენაზე.
- ზოგიერთი ფუნქცია ფასიანია.
- არაა ხელმისაწვდომი ყველა ქვეყანაში.
- მომხმარებლის რეგისტრაცია დროულად იშლება.
- საჭიროა ინტერნეტკავშირი სრული ფუნქციონალისთვის.
ხშირად დასმული კითხვები — Zoya - Halal Investing App
რა სერვისებს სთავაზობს Zoya - Halal Investing App?
Zoya აპლიკაცია სთავაზობს მომხმარებლებს ჰალალის პრინციპებზე დაფუძნებულ ინვესტირების გადაწყვეტილებებს. აპლიკაციაში შეგიძლიათ მოძებნოთ ჰალალის სტატუსით დამტკიცებული აქციები და ფონდები, ასევე მიიღოთ კონსულტაციები და რეკომენდაციები შესაბამისი ინვესტიციების შესახებ.
როგორ ხდება Zoya აპლიკაციის უსაფრთხოება?
Zoya აპლიკაცია იყენებს უსაფრთხოების თანამედროვე ტექნოლოგიებს, მათ შორის მონაცემთა შიფრირებას და ორფაქტორულ ავთენტიფიკაციას. ეს უზრუნველყოფს მომხმარებლის პირადი ინფორმაციის დაცვას და უსაფრთხოებას. ასევე, კომპანია მუდმივად ახორციელებს უსაფრთხოების აუდიტებს და განახლებებს.
არის თუ არა Zoya აპლიკაცია უფასო?
Zoya აპლიკაციაში არის ძირითადი ფუნქციების უფასო ვერსია, თუმცა, ზოგიერთ დამატებით ფუნქციაზე შეიძლება იყოს გამოწერის გადასახადი. მომხმარებლებს შეუძლიათ აირჩიონ სხვადასხვა გამოწერის პაკეტები, რომლებიც სთავაზობენ დამატებით სარგებელს და სერვისებს.
როგორ ხდება Zoya აპლიკაციის გამოყენება?
Zoya აპლიკაციის გამოყენება მარტივია და ინტუიციური. მომხმარებლებს შეუძლიათ ჩამოტვირთონ აპლიკაცია App Store ან Google Play-დან, რეგისტრირდნენ, შეავსონ პროფილი და დაიწყონ ინვესტიციების ძიება. აპლიკაცია მხარდაჭერას სთავაზობს მომხმარებლებს, რათა გაამარტივოს ინვესტირების პროცესი.
რომელ ენებზეა ხელმისაწვდომი Zoya აპლიკაცია?
Zoya აპლიკაცია ამჟამად ხელმისაწვდომია რამდენიმე ენაზე, მათ შორის ინგლისურად. კომპანია გეგმავს აპლიკაციის გაფართოებას და სხვა ენების დამატებას, რათა უზრუნველყოს მისი უფრო ფართო აუდიტორიისთვის ხელმისაწვდომობა. მომხმარებლებს შეუძლიათ ენების პარამეტრების შეცვლა აპლიკაციის შიგნით.


